空き家を相続したら知るべき3つの事実
空き家を相続した場合、放置すると税金や管理の負担が発生し、トラブルにつながる可能性があります。
2024年からは相続登記が義務化されたため、より適切な対応が必要です。
相続放棄という選択肢もありますがデメリットもあるため、放棄後の影響についても理解しておかなければなりません。
ここでは、空き家を相続した際の義務や手続き、相続放棄の流れについて解説します。
空き家を相続する義務はある?
被相続人が死亡すると、相続は自動的に開始され、相続人が不動産を取得することになります。
相続は、死亡によって開始され、死亡した人の配偶者は、常に相続人となります。
配偶者以外の人は、次の順序で相続人となります。
- 子供や孫
- 父母
- 兄弟姉妹
参照元:法務局
(相続開始の原因)
第八百八十二条 相続は、死亡によって開始する。引用元:民法|e-Gov法令検索
相続人は、相続財産としての空き家を管理する責任を負います。
相続登記は必要?2024年の義務化とは
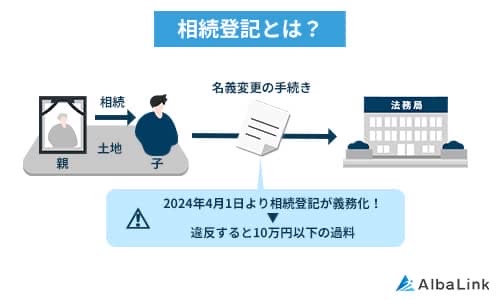
2024年4月から相続登記が義務化されました。
参照元:相続登記の申請の義務化について【福岡法務局⺠事⾏政部不動産登記部⾨】
相続登記とは、被相続人の死亡後、相続人が法務局に対して名義変更を申請する手続きです。
相続人は相続によって不動産を取得したことを知った日から3年以内に相続登記する必要があります。
登記を怠ると、10万円以下の過料(罰則)が科される可能性があるため注意が必要です。
不動産を相続した場合は、速やかに相続登記を行いましょう。
なお、空き家の相続登記の期限や必要な手続き、登記しない場合のリスクについては、以下で詳しく確認できます。
関連記事:空き家の相続は義務?登記義務化の注意点と空き家の処分方法
関連記事:空き家の名義変更(相続登記)は必須!手続きと登記しないリスクを解説
相続放棄するとどうなる?
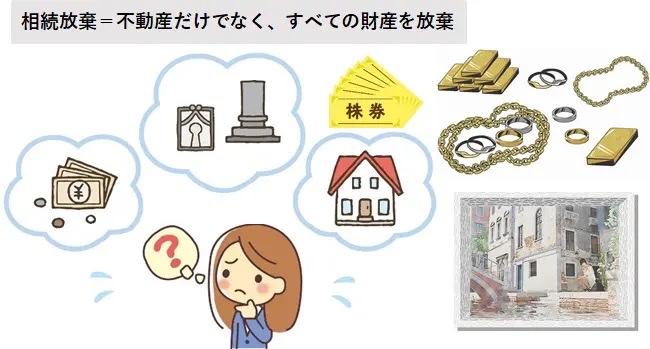
相続放棄した場合、不動産の管理義務や固定資産税の負担から解放されます。
ただし、空き家以外の財産も一切引き継げなくなってしまうので、慎重な判断が必要です。
また、相続放棄をしても、他に相続人がいない場合、かつ、「現に占有」している場合は、相続財産清算人が決まるまでの間、財産の管理義務が発生します。
「現に占有」とは、実際に財産を管理・支配している状態を指し、例えば被相続人の自宅に住んでいる相続人は、その家を実質的に管理しているとみなされます。
(相続の放棄をした者による管理)
第九百四十条 相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第九百五十二条第一項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。引用元:民法|e-Gov法令検索
そのため、相続放棄をした後でも、財産の適切な管理や維持に対する責任を負うことになります。
相続放棄は、相続開始を知った日から3か月以内に家庭裁判所に申請する必要があります。
参照元:相続の放棄の申述【裁判所】
この期限を過ぎると、自動的に相続を承認したとみなされ、放棄ができなくなる可能性があります。
相続放棄は、有効な選択肢ではあるものの、場合によっては管理責任が生じるため、事前に専門家へ相談し、最適な対応を検討することが重要です。
相続人がいない空き家に管理責任や税金は発生する?対処法を紹介
【空き家の相続放棄とは?】手続きの流れや管理義務を怠るリスクを解説
空き家を相続する3つのリスク
空き家を相続することで発生するリスクは下記の通りです。
固定資産税がかかる
空き家を相続すると、固定資産税の支払いが必要になります。
固定資産税は毎年1月1日時点の所有者に課税され、空き家であっても所有し続ける限り支払い義務が生じます。
例えば、小規模住宅用地(面積が200㎡以下の部分)の固定資産税は、以下の計算式で求めることができます。
建物の固定資産税=固定資産税評価額×1.4%
土地(小規模住宅用地)の固定資産税=固定資産税評価額×1.4%×1/6
参照元:総務省
仮に、評価額が800万円の空き家と、評価額が1,200万円の土地があるとすると、固定資産税は下記の通りです。
- 建物:800万円×1.4%=112,000円
- 土地:1,200万円×1.4%×1/6=28,000円
- 合計:140,000円
このように、空き家を相続し続けると、毎年固定資産税を支払う必要があります。
定期的な管理と維持費がかかる
空き家を維持するには、定期的な管理が不可欠です。
適切な管理を怠ると、建物の老朽化が進み、倒壊の危険性など、場合によっては近隣住民とのトラブルにつながることもあります。
例えば、屋根や外壁の劣化による雨漏りや、庭の雑草が伸び放題になることで害虫が発生すると、周囲の住環境に悪影響を及ぼします。
女性によると、空き家となって以降、建物に出入りする人を見かけたことはないといい、廃虚のような物々しい光景を前に、カーテンは閉めたままにして生活してきた。
過去には、女性の自宅の2階部分の屋根裏に、空き家に住み着くなどしていたとみられるハクビシンやタヌキが侵入し、糞尿(ふんにょう)によって修繕が必要となったが、自費で修理を余儀なくされた。昨年6月ごろには、雨風が強かった日に屋根が崩れ落ちるなど「恐怖を感じた」という。
引用元:産経ニュース
また、不審者の侵入や放火などのリスクも高まり、防犯対策が求められるケースもあります。
こうしたリスクを回避するため、空き家は定期的な清掃や修繕が必要です。
空き家を所有し続けると、次のような維持費がかかってしまいます。
| 空き家の維持管理費用項目 | 費用の目安 |
|---|---|
| 固定資産税 | 年間8~15万円 |
| 都市計画税 | 年間1万5,000円~3万円 |
| 水道光熱費 | 年間2~4万円 |
| 火災保険料 | 年間1~6万円 |
| 修繕・メンテナンス費 | 年間1~50万円 |
| 空き家管理サービス費 | 年間6万6,000円~17万円 |
| 上記の総額目安 | 年間20万1,000円~95万円 |
参照元:ALSOK
これらの維持費は長期間にわたって発生するため、相続人にとって大きな負担になることも考えられます。
相続後の空き家管理が負担になる場合は、負担を軽減する方法も確認しておきましょう。
関連記事:空き家を相続したらどうする?管理負担を減らす最適解を解説
特定空き家に指定されるリスクがある
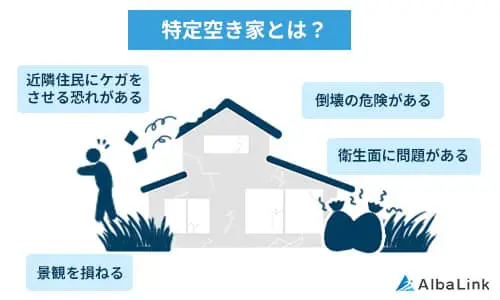
空き家を放置すると、「特定空き家」に指定されるリスクがあります。
参照元:e-Gov法令検索「空家等対策の推進に関する特別措置法第2条2項」
これは、2015年に施行された「空家等対策の推進に関する特別措置法」に基づくもので、特定空き家に指定されると所有者に対して厳しい対応が求められます。
特定空き家に指定される基準として、以下のような状態が挙げられます。
- 倒壊の危険がある
- 著しく景観を損ねている
- 害虫や害獣の発生源になっている
- 衛生上の問題を引き起こしている
自治体が特定空き家に認定すると、所有者に対して改善命令が出され、適切な管理や修繕を求められます。
この命令に従わない場合、最終的には行政代執行が行われ、解体費用を所有者が負担することになります。
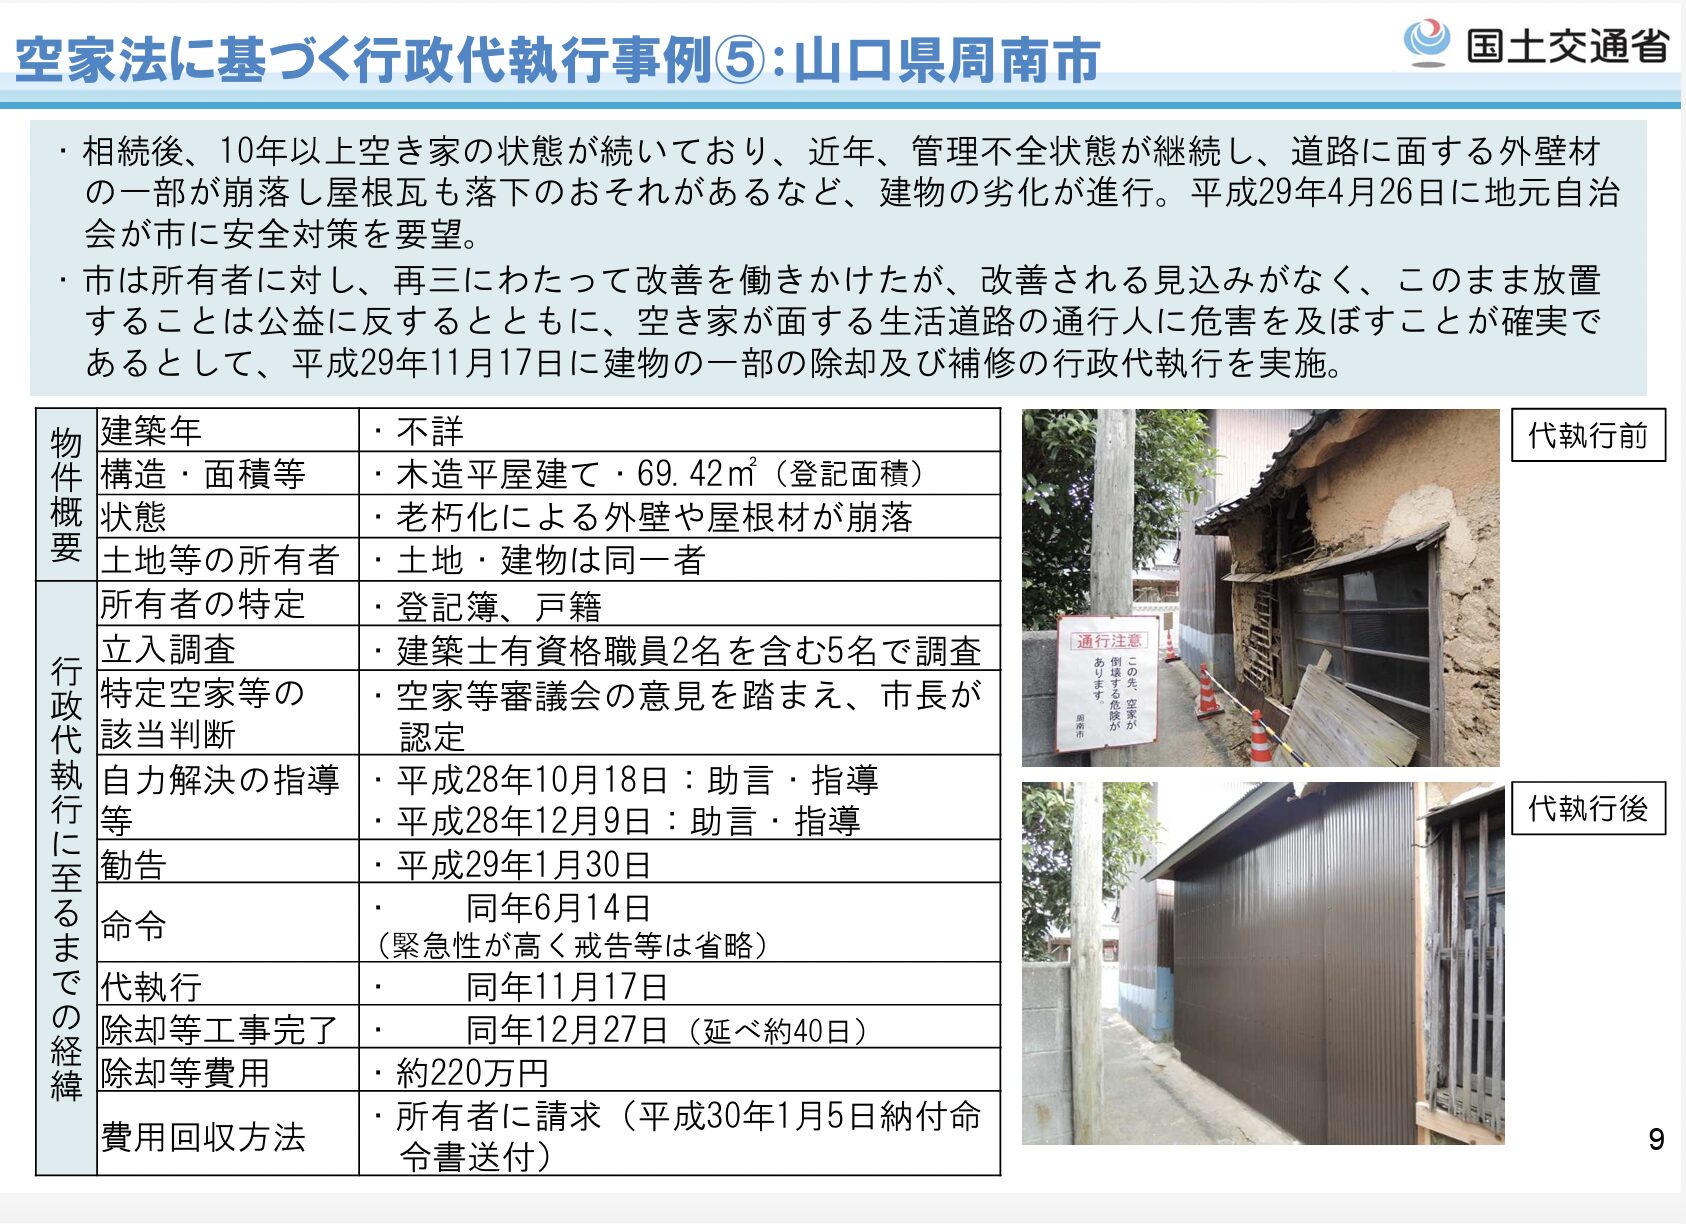
実際に、山口県周南市では管理不全が続いた空き家について、建物の一部の除却及び補修の行政代執行が実施され、除却等費用約220万円が所有者に請求されました。
引用元:国土交通省
また、特定空き家に指定されると、固定資産税の軽減措置が解除され、土地の固定資産税が6倍に増加する可能性があります。
相続人にとって負担の少ない選択となるよう、放置せずに適切な対応を行いましょう。
空き家を相続するデメリットや、相続前に確認しておきたいポイントについては、こちらで詳しく解説しています。
関連記事:空き家を相続するデメリットとは?相続前に確認すべきポイントを紹介
空き家の相続手続きの流れ
空き家を相続する際は、適切な手続きを進めることが重要です。
手続きの流れは、以下の通りです。
1.相続人と相続財産の確認
相続が発生したら、まず相続人と相続財産の確認を行いましょう。
相続人の確定には、戸籍謄本を取り寄せて法定相続人を確認する方法があります。
相続人が複数いる場合は、遺産分割協議が必要になるため、全員の関与が求められます。
相続財産の確認では、被相続人が所有していた不動産の名義や資産状況を把握し、適切な対応を検討することが重要です。
また、空き家がある土地や建物の登記情報を調査し、所有者が誰であるかを明確にする必要があります。
固定資産税の課税通知書や不動産登記簿謄本を取得し、空き家の市場価値や税負担も把握しておきましょう。
空き家の管理費用や解体費用などのコストを考慮し、活用方法を検討することが求められます。
相続人が多数いる場合の手続きや注意点については、こちらで詳しく解説しています。
関連記事:空き家の相続人が多数いるときはどうする?リスクと対処法を徹底解説
2.遺産分割協議と遺言書の確認
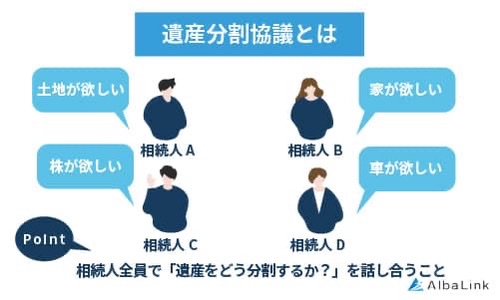
相続財産をどのように分配するかを決定するために、遺産分割協議を行います。
遺言書の有無を確認し、被相続人の意思が記された文書があるかを調査しましょう。
遺言書がある場合は内容に従って相続を進め、遺言書がない場合には相続人全員で協議を行い、遺産の分配方法を決定します。
遺産の分配は相続人間で意見が対立する可能性もあるため、円滑に進めるためにも弁護士に相談するとよいでしょう。
遺産分割協議が成立したら、遺産分割協議書を作成し、全員が署名・押印します。
遺産分割協議書は、相続登記や相続税の申告時に必要となります。
そのため、登記業務の専門家である司法書士に相談するのがおすすめです。
3.相続登記の手続き
遺産分割がまとまったら、空き家の相続登記を行いましょう。
相続登記は、必要書類を揃え、相続した空き家の住所の管轄の法務局へ申請します。
遺産分割がまとまった場合の相続登記に必要な書類は以下の通りです。
- 被相続人の戸籍謄本
- 相続人全員の戸籍謄本
- 固定資産評価証明書
- 遺産分割協議書
- 登記申請書
参照元:法務局
これらの書類が一部でも欠けると申請が受理されないため、事前にすべてを揃えることが重要です。
未登記建物を相続した場合の登記手続きや、放置するリスクについては、こちらで詳しく解説しています。
関連記事:【未登記建物を相続した方へ】放置は危険!登記や活用を徹底解説
登記申請書の作成と法務局への提出
登記申請書には、不動産の所在地、相続人の情報、登記原因(例:相続)、日付などを正確に記載します。
作成後、必要書類を添えて法務局に提出します。
申請方法は下記の3つです。
- 窓口申請
- オンライン申請
- 郵送
参照元:法務局
登記が受理されるまでには数日から数週間かかることがあります。
ただし、申請が受理されても、後日不備の連絡があった場合は、申請方法に関わらず申請した法務局へ行き修正が必要です。
空き家の相続登記にかかる費用
相続登記を行う際には、「登録免許税」を納める義務があります。
登録免許税は、不動産の固定資産評価額に基づき計算され、税率は0.4%です。
登録免許税額 = 固定資産税の評価額 × 税率0.4%
参照元:前橋地方法務局
例えば、評価額が1,000万円の不動産の場合、登録免許税は4万円です。
その他にも、戸籍謄本や評価証明書の取得費用、司法書士への報酬(5万~10万円程度)が発生することがあります。
参照元:司法書士岩城真之
事前に費用を見積もり、余裕を持った準備を進めましょう。
4.相続税の申告と納税
相続した空き家の評価額によっては、相続税の申告と納税が必要になります。
相続税の申告期限は、被相続人の死亡を知った翌日から10か月以内と定められています。
参照元:国税庁
期限を過ぎると、延滞税や加算税が発生するため、速やかに対応しましょう。
相続税は、相続した人全員にかかるわけではありません。
相続財産の合計が基礎控除額「3,000万円+600万円×法定相続人の数」以下であれば、相続税はかからず、原則として申告も不要です。
たとえば法定相続人が2人の場合、計算式は次のとおりで、基礎控除額は4,200万円となります。
3,000万円+600万円×2人=4,200万円
基礎控除を超えた部分には、取得金額に応じて10〜55%の税率(8段階の超過累進課税)で相続税が課されます。
参照元:国税庁「No.4102 相続税がかかる場合」「No.4155 相続税の税率」
なお、相続税申告に必要な書類は、以下の記事を参考にしてください。
関連記事:相続税申告に必要な書類チェックリスト|北大阪相続遺言相談窓口
5.空き家の管理・活用の決定
相続した空き家をどのように扱うかを決めることも重要です。
活用方法としては売却・賃貸・解体などが考えられます。
空き家を放置すると、前述のような近隣住民とのトラブルや、特定空き家に指定されるリスクがあるため、早めに管理・活用方法を決定し、適切な対策を講じることが重要です。
相続した空き家の今後に迷う場合は、活用・処分方法を比較して検討するとよいでしょう。
関連記事:相続した空き家はどうすべき?活用・処分方法や放置のリスクを解説!
空き家を相続した際の税金2つの対策
空き家を相続すると、相続税や売却時の譲渡所得税が発生する可能性がありますが、特例を活用できれば税負担を大幅に軽減できます。
大きな節税効果を得られる制度は、主に次の2つです。
空き家を相続した際にかかる税金や、利用できる特例については、こちらで詳しく解説しています。
関連記事:空き家を相続したときの税金とは?資産価値がない場合の対処法も解説
空き家売却時の3,000万円特別控除の適用
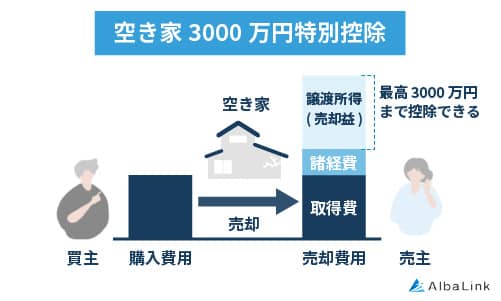
相続した空き家を売却する際、「被相続人の居住用財産(空き家)に係る譲渡所得の3,000万円特別控除」を適用すると、譲渡所得から最大3,000万円を控除でき、税負担を大幅に軽減できます。
空き家3,000万円の特別控除を適用するには、以下の要件を満たす必要があります。
- 被相続人が一人暮らしであったこと
- 旧耐震基準の建物であること
- 相続開始から3年以内に売却すること
- 売却時に耐震リフォームまたは建物を解体すること
- 売却価格が1億円以下であること
参照元:国税庁
なお、売却した翌年の確定申告時に、必要書類を添付して申告する必要があります。
必要書類は、以下の通りです。
-
- 譲渡所得の内訳書
- 登記事項証明書等
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書または建設住宅性能評価書の写し
- 売買契約書の写しなどで売却代金が1億円以下であることを明らかにするもの
参照元:国税庁
特例の対象となる家屋は、以下の通りです。
- 昭和56年5月31日以前に建築されたこと
- 相続又は遺贈で取得したものであること
- 区分所有建物でないこと
空き家の売却を検討している方は、3,000万円特別控除を適用して売却するのがおすすめです。
3,000万円特別控除についての詳細は、次の記事でチェックシート付きで解説しています。ぜひ参考にしてください。

小規模宅地の特例の適用
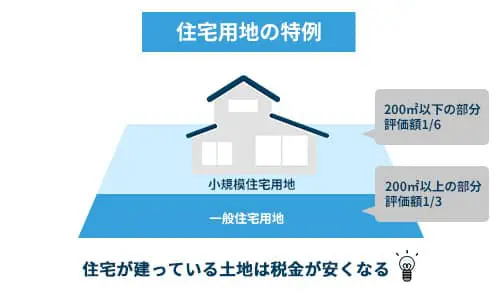
固定資産税の負担を軽減するために「小規模宅地の特例」を活用する方法もあります。
小規模宅地の特例を利用すると、被相続人が住んでいた宅地(特定居住用宅地等)は、330㎡までの部分の相続税評価額を80%減額できます。
例えば評価額3,000万円・敷地300㎡の宅地なら、評価額を600万円まで圧縮できる計算です。
小規模住宅の特例の適用条件は、次の通りです。
- 被相続人が住んでいた住宅の土地であること
- 相続人が居住または一定の要件を満たすこと
- 土地の面積が330㎡(約100坪)以内であること
別居していた親族でも、持ち家がないなどの要件を満たせば適用できる場合があります。
誰も住んでいなかった空き家を相続するケースでは、要件に当てはまるかどうかがポイントです。
小規模宅地の特例を適用するためには、相続税の申告時に「小規模宅地等についての課税価格の計算明細書」などの必要書類を、税務署に提出する必要があります。
例えば、遺産分割協議で宅地の取得者が決まっている場合の主な必要書類は、以下の通りです。
- 相続人の戸籍謄本
- 住民票または戸籍の附票の写し
- 遺言書または遺産分割協議書の写し
- 相続人の印鑑証明
※取得者のパターンによって、住民票の写しなど追加の書類が必要になる場合があります。
参照元:国税庁
小規模宅地の特例は、相続税の申告をすることが適用の条件です。申告期限(被相続人の死亡を知った翌日から10か月以内)に間に合うよう、早めに準備を進めましょう。
相続した空き家の処分方法5選
相続した空き家の処分方法としては、主に5つの選択肢があります。
売却する
相続した空き家の売却は、維持管理の負担をなくし、現金化できるメリットがあります。
売却資金を他の用途に活用できるため、相続人にとって有益な選択肢となります。
売却の流れは次の通りです。
- 不動産の調査・査定
- 相続登記の手続き
- 売却活動の開始
- 売買契約の締結・引き渡し
空き家を相続して処分にお困りの方は、現金化できる売却がおすすめです。
実家を相続前・相続後のどちらで売却すべきかについては、こちらで詳しく解説しています。
関連記事:実家の売却は相続の前と後でこう変わる!どちらがよいか判断基準を解説
解体する
老朽化した空き家を解体して更地にすると、土地の売却や活用がしやすくなります。
建物の倒壊リスクや近隣への影響を防ぐため、解体を検討するのも一つの選択肢です。
解体の流れは次の通りです。
- 解体業者の選定と見積もり
- 役所への届出
- 解体工事の実施
- 更地として活用・売却
空き家を解体すると、固定資産税の住宅用地特例(最大1/6の軽減措置)が解除され、税負担が増加する可能性があります。
解体後の活用方法は事前に決めておきましょう。
寄付・無償譲渡する
売却が難しい空き家は、自治体へ寄付したり、隣地の所有者などへ無償譲渡したりして手放す方法もあります。
メリットは、買い手がつかない物件でも、維持費や固定資産税の負担から解放されることです。
「お金にならなくてもよいので、とにかく手放したい」という場合に向いています。
ただし、自治体への寄付はどこでも受け付けているわけではなく、受け入れには要件が設けられているのが一般的です。
たとえば石川県能美市の「空家等寄附受け補助事業」では、次のような要件を満たす建物・土地の寄附を受け入れ、相続登記などにかかる費用を補助しています。
- 建築基準法上の道路に接している
- 物権や賃借権が設定されていない など
まずは空き家がある自治体の窓口で、制度の有無を確認してみましょう。
また、個人への無償譲渡では受け取った側に贈与税がかかる場合があり、法人への寄付では譲渡した側に「みなし譲渡所得税」が発生するケースもあります。
無償であっても、トラブル防止のために契約書は必ず取り交わしましょう。
自治体への寄付について、詳しくはこちらの記事で解説しています。あわせて参考にしてください。
賃貸に出す
立地に賃貸需要があれば、相続した空き家を賃貸に出して家賃収入を得る方法もあります。
メリットは、資産を手放さずに収益化でき、人が住むことで建物の劣化も抑えられることです。
「将来的に自分や家族が使うかもしれない」「思い入れがあって売却は避けたい」という方に向いています。
一方で、入居者を確保するにはリフォーム費用の先行投資が必要になるケースが多く、需要のないエリアでは空室が続くリスクもあります。
入居後の設備トラブルやクレームへの対応など、管理の手間も見込んでおきましょう。
また、空き家を賃貸に出すと、売却時に「空き家の3,000万円特別控除」を適用できなくなる点にも注意が必要です。
相続から売却までのあいだ、事業・貸付・居住に使っていないことが特例の要件とされているためです。
特例を使った売却の可能性を残したい場合、賃貸活用は慎重に判断しましょう。
空き家を賃貸に出す方法や注意点について、詳しくはこちらの記事で解説しています。ぜひ参考にしてください。
相続土地国庫帰属制度で国に返す
相続した土地を国に引き取ってもらう「相続土地国庫帰属制度」を利用する方法もあります。
2023年4月に始まった制度で、法務局の審査で承認されると、負担金を納付して土地の所有権を国へ移せます。
メリットは、買い手や引き取り手が見つからない土地でも、国という確実な引き取り先へ手放せることです。
遠方にあって管理できない土地や、売却が見込めない地方の土地を相続した場合に向いています。
ただし、建物が建ったままの土地は申請できないため、空き家の場合は解体して更地にしてから申請する必要があります。
解体費用に加えて、申請時の審査手数料(土地一筆あたり1万4,000円)と承認後の負担金(原則20万円)もかかるため、「手放すための出費」が発生する点は押さえておきましょう。
相続土地国庫帰属制度が使えないケースについて、詳しくはこちらの記事で解説しています。あわせて参考にしてください。

まとめ
この記事では、空き家の相続に関する重要なポイントを解説しました。
2024年から相続登記が義務化されたため、手続きを怠ると罰則の可能性があります。
また、固定資産税や維持費の負担、特定空き家指定のリスクなど、空き家の所有により生じるデメリットも理解しておく必要があります。
相続後は、相続財産の確認や遺産分割協議、相続登記、税金対策などを進めましょう。
空き家売却時の3,000万円特別控除や小規模宅地の特例を活用すれば、税負担を軽減できます。
相続した空き家をどうするか悩んでいる方は、売却や解体といった選択肢を含め、早めに対応を検討しましょう。
なお、難しい相続手続きや税金のことなどお困りなら、アルバリンクへぜひご相談ください。
士業と連携しているため、相続手続きから売却までトータルでのサポートが可能です。
Google口コミでも、4.7/1,000件以上(2025年11月時点)の高評価をいただいております。


査定や相談は無料ですので、まずはお気軽にお問い合わせください。
\(無料)東証上場企業に相談・査定/
空き家の査定や相談も「無料」で受け付けておりますので、お気軽にお問い合わせください。